

' fill='%23FBBC05' d='M0 37V11l17 13z'/%3E%3Cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3E%3C/svg%3E)
Proiectul inițiat acum de UDMR vizează să clarifice unele aspectew de legislație fiscală în interesul cooperativelor, după ce în ultimii ani legislativul a intervenit de mai multe ori pentru a șterge sumele stabilite suplimentar de către ANAF.
Înainte de a fi prezentată aici, informația a fost anunțată cu mult înainte pe Profit Insider
Măsura ar putea intra în vigoare abia după adoptarea de către Parlament, promulgare și publicare în Monitorul Oficial. Deși proiectul inițiat de UDMR este unul de natură mai degrabă tehnică, deci nu ar întâmpina neapărat opoziția altor formațiuni politice, nu este previzibil cât de repede va parcurge traseul legislativ.
Argumentele inițiatorilor
Legea nr. 566/2004 derogă de la exigențele Legii nr. 227/2015 privind Codul Fiscal, cum ar fi scutirea de la plata impozitului pe profit a cooperativelor agricole, respectiv a membrilor cooperatori de la plata impozitului pe veniturile microîntreprinderilor/ pe norma de venit în condiții precizate, precum și de la plata impozitului pe veniturile obținute din cedarea folosinței bunurilor, adică pentru terenurile date în arendă către cooperativele agricole. În schimb, regulile în privința regimului TVA care se aplică entităților asociative ale cooperatorilor în raport cu mijloacele fixe - mașini, utilaje, echipamente, construcții - achiziționate de aceasta pentru uzul membrilor, nu sunt clare.
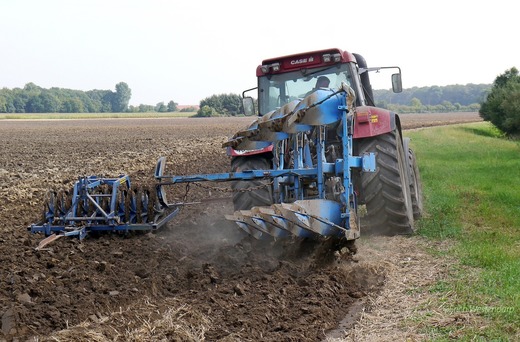
Din practică reiese faptul că în interpretarea organelor fiscale, pentru utilajele achiziționate de cooperative la care apelează membrii cooperativei pentru a-și lucra terenurile, în condițiile în care producția obținută este doar parțial valorificată prin intermediul cooperativei, nu se poate beneficia de dreptul de deducere a TVA. Potrivit art. 297 alin. (4) din Codul fiscal, persoanele impozabile pot deduce taxa aferenta achizițiilor daca acestea sunt folosite în operațiuni taxabile, acolo unde membrii cooperatori aplică regimul special prevazut la art. 3151. Or, plata TVA aferenta achizițiilor de mașini agricole, utilaje și echipamente similare reprezintă o povara fiscală pe care cooperativele nu și-o permit și, datorită modului de constituire a cooperativelor, ar fi imposibil ca aceste achiziții să fie efectuate de membrii cooperativei. În același timp, date flind costurile modemizarii în domeniul agriculturii, puțini fermieri își permit sa achiziționeze utilaje agricole pentru uz propriu.

Prin Legea nr. 10/2024 au fost anulate diferențele de taxă pe valoarea adaugată, precum și obligațiile fiscale accesorii aferente acestora, stabilite de organul fiscal prin decizie de impunere emisă și comunicata cooperativelor agricole, reprezentând taxa pe valoarea adăugată aferentă achizițiilor de utilaje agricole pentru care acestea și-au exercitat dreptul de deducere, pentru perioadele fiscale de până la intrarea acesteia în vigoare.
Practica nerecunoașterii dreptului de deducere a TVA aferent achiziționării de utilaje și echipamente agricole a continuat, și în anii 2024, 2025 și 2026, Legea nr.177/2026 intervenind pentru anularea diferențelor de TVA, în continuarea aplicarii Legii nr. 10/2024.
Prezenta propunere legislativă prevede clarificarea dreptului de deducere a taxei pe valoarea adăugată având ca efect:
- remedierea cauzei care a condus la adoptarea Legii nr.10/2024 și Legii nr.177/2026 prin clarificarea deductibilității TVA de către cooperativele agricole la achiziționarea de utilaje agricole în folosul membrilor săi, înlăturându-se astfel atât posibilitatea interpretării legislației, cât și necesitatea adoptării altor legi de anulare a obligațiilor fiscale
- extinderea ariei operațiunilor pe care o cooperativă agricolă le poate întreprinde în comun și în interesul membrilor cooperatori pentru care se aplică deductibilitatea TVA: derularea de investiții în echipamente, în construcții și alte asemenea. Propunerea permite crearea cadrului ca scopuri multiple enunțate în documentele programatice vizând agricultura și dezvoltarea rurală să poată fi atinse: depozitarea, prezervarea sau prelucrarea produselor agricole primare cât mai aproape de locul producerii acestora, diversificarea activităților din mediul rural, crearea de locuri de muncă, reducerea presiunii pe importul de produse agroalimentare.

Proiectul
Art. I -La alineatul (1) al articolului 76 din Legea cooperației agricole nr. 566/2004, publicat în Monitorul Oficial al României, Partea I, nr. 1236 din 22 decembrie 2004, cu modificarile și completările ulterioare, după litera f) se introduce o nouă literă, lit. g), cu urmatorul cuprins:
"g) prin excepție de la prevederile art. 297 alin. (4) din Legea nr. 227/2015, privind Codul fiscal, cu modificările și completările ulterioare, cooperativele agricole prevazute la art. 6 lit. b)-e1) au dreptul
sa deducă taxa pe valoarea adăugată aferentă operațiunilor de livrare de echipamente, utilaje și construcții utilizate în comun de membrii cooperatori prevazuți la art. 9 lit. a)-b2),."
Art. II - Această lege a fost adoptată de Parlamentul României, cu respectarea prevederilor art. 75 și ale art. 76 alin. (2) din Constituția României, republicată.