
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3E%3Cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3E%3C/svg%3E)
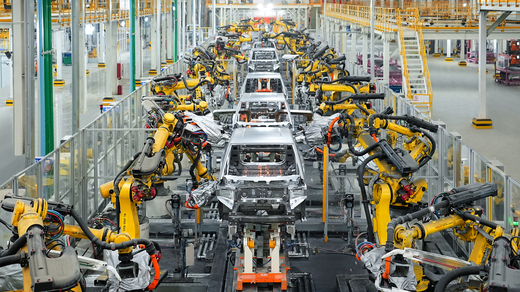
Două companii solide, profitabile, cu sediul în China, s-au remarcat în prima jumătate de an prin rezultatele obținute. Chery este indiscutabil liderul industriei auto chineze, la acest capitol, având a doua cea mai mare marjă operațională, 7,8%, la finalul primului semestru, din toată industria auto, nu doar din cea chinză, după liderul Suzuki (10,1%).
Este urmată de BYD, care a înregistrat un ușor declin, dar rămâne în continuare o companie cu rentabilitate operațională bună (4,3%), una dintre cele mai mari din industria auto globală.
Una dintre caracteristicile comune ale celor două companii chinezești este amprenta internațională tot mai mare, care a contribuit decisiv la marja operațională.

În acest timp, producătorii occidentali și japonezi se confruntă cu presiuni ale costurilor asupra performanțelor operaționale. Cele mai mari 25 de companii auto au raportat o marjă EBIT în scădere la 3,5%, de la 4,4%, în ultimul an, echivalentul unei contracții EBIT de peste 20%, la venituri care s-au diminuat cu numai 1%.
Acest lucru este strâns legat de modificările de legislație și de preferințe ale cumpărătorilor, dar nu este de neglihat faptul că concurența Chinei este tot mai mare. Exporturile mărcilor chinezești au crescut cu peste 70% în acest an, ajungând la 4,2 milioane de vehicule, într-un proces care ar trebui să compenseze scăderile de pe piața internă chineză. În Europa, înmatriculările mărcilor chinezești au crescut cu 65%, la aproape 800.000 de autoturisme, iar cota acestor mărci în totalul pieței europene s-a majorat cu patru puncte procentuale, la 11%.
Conform raportărilor companiilor chineze de automobile la finalul semestrului 1, BYD este compania cu cele mai mari venituri, în rândul producătorilor chinezi, cu 43,3 miliarde euro, dar a încheiat semestrul cu o scădere de -6,2% (aproape 3 miliarde euro declin). Marja EBIT a fost de 4,3%, a doua cea mai mare din grupul chinezilor, fiind mai mare decât cea înregistrată de VW, Renault sau Ford, la un volum mai mic de automobile vândute.
A doua cea mai mare cifră de afaceri a fost înregistrată de SAIC (care deține și marca MG), cu 37,5 miliarde euro, în creștere cu 2,5%, o companie cu o componentă mare de exporturi, iar pe locul al treilea s-a situat Geely, de asemenea unul dintre cei mai mari exportatori chinezi, care a raportat venituri de 36,9 miliarde euro, în creștere cu 2,6%. Acestea două au avut însă o rentabilitate mai redusă, respectiv, 3,4% pentru SAIC și 2,7% pentru Geely.

La polul opus sunt startup-urile, care au încă pierderi mari, în pofida creșterii afacerilor în ultimul an. Li Auto are cea mai mare marjă EBIT negativ, cu -20,4%, la venituri care au scăzut cu 12,5%, la 6,1 miliarde euro, în timp ce Xpeng, o companie în care printre acționari se găsește VW Group, a avut venituri mai mici cu -7,2% și o marjă operațională de -9%.
Cea mai mare creștere a veniturilor a fost înregistrată de Great Wall, +11,7%, cu un total de 12,8 miliarde euro și o marjă EBIT de 3,2%, susținute de o pondere de 44% a exporturilor.
Chery, care nu are venituri la fel de mari precum liderii de pe podium, a raportat un avans de 2,2% a cifrei de afaceri, la 18 miliarde de euro, cu o pondere masivă a exporturilor, de 69%, având cea mai mare rentabilitate operațională, de 7,8%.
Doar câteva dintre companiile tradiționale ale industriei auto au avut valori ale marjelor mai bune decât chinezii. Dacă Suzuki este în acest an lider absolut, cu peste 10 procente, Hyundai, Toyota, BMW, Mercedes și GM sunt sub Chery, dar depășesc BYD, având marje între 4,8% și 6,5%.
Tesla, cea mai valoroasă companie auto din lume, a raportat o marjă de numai 2,6%, mai mică decât cea înregistrată de Geely și Great Wall și sub toate celelalte companii europene și americane.

SURSA GRAFIC: CAM