

' fill='%23FBBC05' d='M0 37V11l17 13z'/%3E%3Cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3E%3C/svg%3E)
Beneficiarii vor investi în titluri de pe piața de capital și vor opta pentru un regim fiscal aplicabil contribuțiilor: deductibilitate cu impozitare la retragere, respectiv fără deductibilitate și fără impozitare la retragere.
Înainte de a fi prezentată aici, informația a fost anunțată cu mult înainte pe Profit Insider
Proiectul, anunțat de Profit.ro și inițiat de PNL și USR, cu susținere și de la PSD, AUR, UDMR și deputați neafiliați, a fost adoptat, înainte de vacanța parlamentară, de senatori, iar acum a intrat rapid în dezbaterea comisiilor de specialitate.
Denumite inițial Conturile Individuale de Investiții pentru Pensii (CIIP), instrumentele de economisire au fost redenumite de senatori ”Conturile Individuale de Investiții pentru Viitor (CIIV)”, pentru ca, în consultare cu Ministerul Finanțelor și ASF, să fie stabilite în forma adoptată în comisie drept Conturi de Economii și de Investiții (CEI).

”Pentru cine nu știe, conturile acestea sunt probabil cel mai de succes plan privat de pensie din lume. Sunt unul dintre motivele pentru care piețele financiare americane au ajuns să fie extrem de puternice. Și au permis la milioane de americani să devină investitori economisind pentru pensie prin bursă”, arăta unul dintre inițiatori, deputatul USR Claudiu Năsui.
Proiectul vine în completarea Pilonului II, III și pensiilor ocupaționale, dar inițiatorii arată că este vorba de un instrument nou, flexibil, prin care fiecare român poate economisi pentru pensie investind pe piața de capital - după propriile alegeri.
Contribuțiile sunt voluntare, iar titularul contului poate alege să fie deductibile fiscal și impozitate la retragere sau să fie nedeductibile, dar neimpozitate la retragere.
Câștigurile din investiții (câștiguri de valoare, dividende, dobânzi/cupoane) vor fi integral neimpozitate.
Aceste contribuții nu se amestecă în bugetul de stat, iar beneficiarul alege unde să investească: acțiuni, obligațiuni, ETF-uri etc.
Retragerile au loc la momentul pensionării, dacă nu intervin situații speciale.

Conform proiectului, Conturile de Economii și Investiții (CEI) sunt conturi de investiții în care persoanele fizice pot economisi și investi fonduri beneficiind de un regim fiscal specific și care se deschid la administratori de conturi CEI.
Astfel, CEI vor fi de două tipuri:
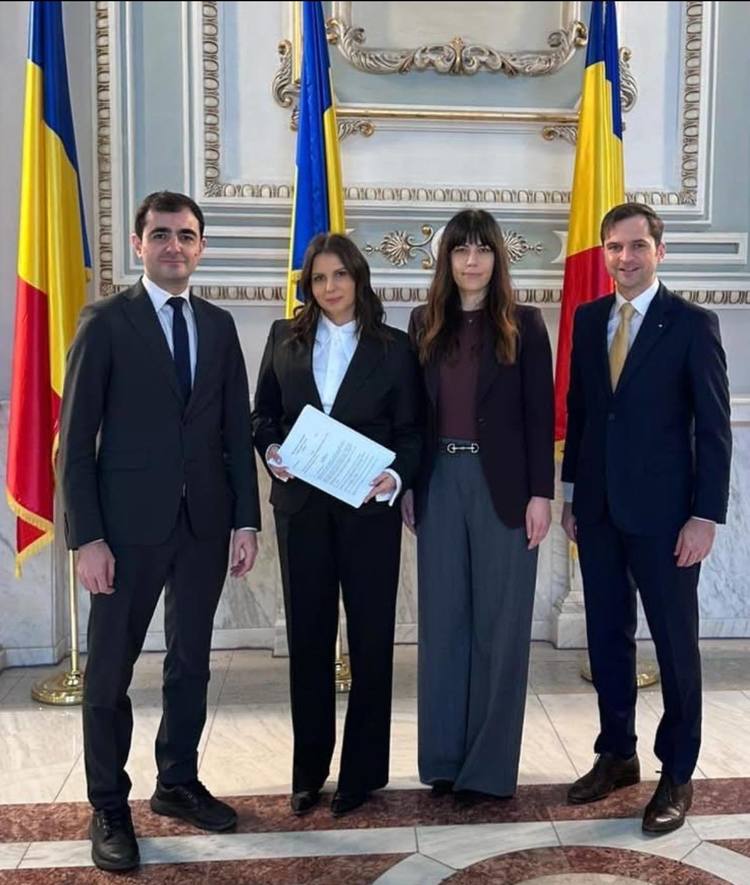
Inițiatorii Claudiu Năsui, Gabriela Horga, Cristina Prună și Sebastian Burduja
a) contul CEI cu regim de scutire (CEI-S) – contul în care contribuțiile sunt efectuate de către titularul contului CEI-S și pentru care veniturile realizate la retragere din cont sunt scutite de la plata impozitului pe venit și nu se includ în baza de calcul al contribuțiilor sociale obligatorii potrivit prevederilor Legii nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare;
b) contul CEI cu regim de deductibilitate (CEI-D) – contul cu regim de deductibilitate fiscală potrivit prevederilor Legii nr. 227/2015 cu modificările și completările ulterioare, în care contribuțiile pot fi efectuate de către titularul contului CEI sau de către angajatorul titularului la locul unde se află funcția de bază.
În cazul contribuțiilor făcute de către angajatorul la care titularul contului CEI-D realizează venituri din salarii și asimilate salariilor, deductabilitatea va fi limitată la un plafon lunar de cel mult 33% din salariul de bază corespunzător locului de muncă ocupat sau din solda lunară/salariul lunar acordată/acordat potrivit legii.

Tipul CEI nu poate fi modificat după înființare, dar orice persoană fizică poate deschide unul sau mai multe CEI, de oricare dintre cele două tipuri, la unul sau mai mulți administratori de CEI.
Fondurile acumulate în CEI pot fi investite în obligațiuni, acțiuni, OPCVM-uri sau alte instrumente financiare admise la tranzacționare pe o piață reglementată și oferite de administratorii de conturi CEI, de pe orice piețe reglementate din UE sau piețe echivalente ale unei țări terțe membră a Organizației pentru Cooperare și Dezvoltare Economică, în conformitate cu prevederile Legii nr. 126/2018, cu modificările și completările ulterioare, precum și în titluri de participare emise de OPCVM-uri distribuite în conformitate cu legislația aplicabilă.
Prin excepție de la prevederile Leii nr. 126/2018, cu modificările și completările ulterioare, referitoare la instrumentele financiare disponibile în cadrul serviciilor de investiții financiare, din CEI nu se pot investi fonduri în instrumente financiare derivate cu excepția OPCVM-urilor care folosesc instrumente financiare derivate pentru a replica randamentul unui indice sau pentru a acoperi riscuri (hedging).

Veniturile și câștigurile de capital realizate în CEI vor fi scutite de impozit și contribuții sociale.
Veniturile și câștigurile de capital realizate din tranzacții cu instrumente financiare în cadrul CEI nu se includ în baza de calcul al impozitului pe venit și al contribuțiilor sociale obligatorii pe perioada deținerii contului.
De asemenea, dividendele încasate în conturile CEI sunt scutite de impozit.
Contribuțiile prevăzute se pot efectua numai până la momentul deschiderii drepturilor de pensie pentru limită de vârstă, pensie anticipată sau pensie de invaliditate, sau până la implinirea vârstei de 65 de ani, oricare dintre cele două evenimente intervine primul.
Fondurile pot fi retrase, la solicitarea titularului de cont și în cuantumul solicitat de acesta, de la momentul deschiderii drepturilor de pensie pentru limită de vârstă, pensie anticipată sau pensie de invaliditate sau după implinirea vârstei de 65 de ani.
După ce va primi votul final al Camerei Deputaților, legea va intra în vigoare la data de 1 ianuarie a anului următor publicării acesteia în Monitorul Oficial.